2021年7月12日星期一

【GBGAQRS 5226】- 越来越便宜的建筑产业股


为什么会关注到GBGAQRS这家建筑股呢?这是因为我在查找Creador老板Brahmal所持有的上市公司股票中无意翻到了。Brahmal是在2018年6月的时候成为了GBGAQRS的大股东,随后就音讯全无了。

这个问题不大,因为我们投资时根据公司的基本面或者是技术面来进行抉择的,而不是单一“明星”的出现就买入。GBGAQRS这家公司在大选前时是较为热络的,这是因为GBGAQRS与彭亨王室有着一些关系。ECRL的项目的大部分线路也是在彭亨州境内,GBGAQRS也就因为这个项目的推介而受到大家的追捧。

2016年CEO Dato' Azizan Jaafar的转型计划了。GBGAQRS的优势是来自于和政府的关系,同样的,当政局不稳定时,这也可以成为GBGAQRS最大的软肋。GBGAQRS在新CEO的带领下,逐渐把业务扩张至私人业,并发展了许多房地产项目。

BGAQRS在彭亨依然握有许多政府的订单,例如彭亨苏丹阿末萨行政中心建筑工程,ECRL合约和彭亨州内的一马房屋等。此外,GBGAQRS也非常依赖政府的合约,例如LRT3和SUKE等高速公路的建设工程。


本季度的建筑营业额主要贡献是来自于LRT3的合约,这是因为SUKE和彭亨苏丹阿末萨行政中心建筑工程已经接近的完工的阶段。LRT3的工程经过缩水和重整后,我认为再出问题的可能性不大了。未来,马新高铁和ECRL的完全开展也有很大概率会带动该部门的业绩。

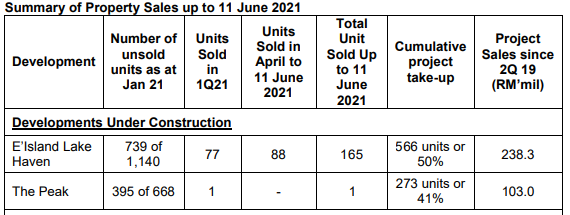
除了政府合约以外,GBGAQRS也在2021年1月获得两项位于吉隆坡的建筑工程合约,总值约8358万令吉,预计在2023年11月完工。此外,开发的房地产项目还包括了The Peak和E’Island Lake Haven。


E’Island Lake Haven的GDV高达502m。2020财政年的建设进度达到了16%。今年一季度已经显示出售率已经来到了50%,销售完全没有问题。The Peak就不是那么乐观了,668套中还有394套是还未卖出的。The Peak的GDV高达689m,建设进度则是已经达到了88%。基本上今年就可以完工,可是今年一季度也只有卖出1套房产。


目前GBGAQRS的unbilled sales来到了266.3m,是处于历史新高的,这主要是E’Island Lake Haven的贡献。GBGAQRS预计2024财政年前全部售出。房地产部门的GDV为RM1.072b,如果全部售出并付清建筑成本和偿还债务后,预计可产生RM432m的现金流。

未来的发展项目包括了One Jesselton Waterfront,这是位于沙巴亚庇的最大发展项目之一。这项工程是GBGAQRS和SURIA联营开发的,这个项目是在2015年就发出声音了,相信是配合政府打算再亚庇建造BRT站后发布的。可惜的是,BRT的项目历经6年,什么都没有建成,这个项目的可行性也因为这个因素逐渐缩小了。当然以上都是我的猜测。

 IBS Manufacturing 

GBGAQRS通过其全资子公司 Sinajasa Sdn Bhd 与沙巴经济发展公司合资并持有 SEDCO Precast 49% 的股份。 SEDCO Precast 是 在沙巴从事混凝土和预制混凝土产品的制造和销售。 SEDCO Precast 在沙巴斗亚兰的一块 18.67 英亩的工业用地上经营,目前是沙巴最大的预制混凝土供应商。 该工厂目前的年生产能力为 36,000 吨,并可扩大至每年 150,000 吨。这家公司类似于OKA的业务模式,只是OKA集中在西马,SEDCO Precast则是在沙巴。

Investment

GBGAQRS在沙巴也有一套拥有 250 个工作室单元和 52 个三居室单元出租给Pechem的资产。截至 2020 年 12 月 31 日,GBGAQRS已全额支付为建设该设施而承担的借款。这可以为GBGAQRS提供长期收入,虽然占比不多。

财务状况

GBGAQRS目前的市值为283m,股价是RM0.52。GBGAQRS握有现金105m,债务则是高达272m。值得一提的是GBGAQRS有接近188m的债务是对于现有合约做出的融资,随着project的完成和工程款的下来,债务应该很快就会下来了。GBGAQRS目前不是净现金的情况,但是对比2016年前的情况是好很多了。

总结

另外一提的是,GBGAQRS在今年4月做了一次private placement。这次的private placement卖出了49m的股数,筹集了RM30m的资金,发行价大约是RM0.61左右。购买这批股权的老板是一位土著房地产发展商,相信在未来可以为GBGAQRS的房地产项目带来更多的机遇。

对比pp的价格而言,如今的股价是折价了不少,GBGAQRS的股价甚至跌破了疫情时的低点,来到历来最低的价格。会分析这家公司并不是它有多好,而是它真的便宜了不少。你们觉得今年会有机会吗?


这篇文章没有买卖建议,仅供参考。有兴趣的朋友可以自行研究看看。

有兴趣的朋友可以关注我的Facebook主页:

@大老板投资记录本 

@Investobox 投资盲盒

Telegarm免费讨论群组:https://t.me/joinchat/2lj_VoZTj4czZmE9

Ep.001 FPSO会不会是油气行业里的新机会?【马股投资】

https://www.youtube.com/watch?v=jZfFAMzpA0g&t=77s


Ep.002 Armada | 一家拥有200%增长潜力的油气股?!【马股投资】

Ep 003 PTrans | 有增长又有股息的股票? 披着巴士皮的REITs?【马股投资】

Ep.005 ASIAFLE | 具有42%增长空间的股票?有没有什么价值陷阱呢?【马股投资】

Ep.006 | 大宗商品的价格飙涨?货币宽松政策的投资机会?【马股投资】

Ep.007 | 为什么要投资?如何以0风险获得每年5%的回报?【投资理财】

Ep.008 | 货币与加密货币的关系【加密货币】

Ep.009 YTLREITS | 旗下产托分析 | 疫情后的增长竟高达50%?【马股投资】

Ep.010 | 如何开始投资?| 正确的投资心态是什么?【投资理财】


2021年7月10日星期六

【UOAREIT 5110】- 7.4%的股息还能更高吗


前篇分析:【UOAREIT 5110】- reits也有爆炸性增长??

UOAREIT在完全记录了700m收购的资产收入的季度后,盈利达到了QoQ增长114%和YoY增长的47%。EPS则只有RM0.0239,主要是因为这个收购是有使用了private placement,导致股数增加了252.73m。如今,UOAREIT的总股数高达675.6m。

距离上次分享时,UOAREIT的股价位于RM1.10,而今天则是来到了RM1.14,可以说是没有什么变化的。即使新季度纳入了新大楼的收入也无法激起投资者的兴趣。我认为主要是因为办公楼产托在雪隆地区过剩的缘故。

在2020年财政年中,UOAREIT旗下的资产出租率都是出现了下滑的迹象。出租率下滑的情况里,想要对于现有租客提升租金的可能性就更低了。


之前一月份分析时,我认为新资产的注入能够带动UOAREIT的波动,可惜的是市场还是没有给予他足够多的信心。我认为在未来的日子里,UOAREIT已经没有新的亮点了。股价和股息的提升都得依靠出租率的改善,而这是较难办到的。

目前UOAREIT的优势有7.4%的股息,且2021财政年还有可能派出更多的股息。目前UOAREIT的资产高达17亿,欠债7亿,gearing不算高。市值则是7亿7000万。

经过这几个月的观察,我认为还有更多被低估的产托值得我们去留意。不是说UOAREIT不好还是没有被低估,只是就盈亏比而言,其他产托的优势略胜一筹。

这篇文章没有买卖建议,仅供参考。有兴趣的朋友可以自行研究看看。

有兴趣的朋友可以关注我的Facebook主页:

@大老板投资记录本 

@Investobox 投资盲盒

Telegarm免费讨论群组:https://t.me/joinchat/2lj_VoZTj4czZmE9

《产托与股息股投资营》大优惠!!


我和我的团队准备了一个产托投资营私人群组(FB Group)。这个群组将会以影片的形式更新马来西亚18家产托的分析报告,还包括附送一份产托持有的所有资产的Excel File,可以让你一眼就看清楚你买入的产托拥有什么资产,在什么位置,市值,出租率等等等。

群组内一个星期会更新一部影片(目前已更新15集),也就是说加入的朋友可以以RM98的优惠价格了解到马来西亚52家企业的资讯。随着产托股的影片制作完成后,我们将会把目光放到具有投资价值的股息股上。

这个群组致力于给予大家收集资料和讨论的方便,并不是一个Buy call群组,如果你本身已有投资经验但缺乏时间研究和收集资料的话,我们非常期待您的加入。有兴趣的朋友可以联络电话号码:011-58809230(http://wa.link/38eb8w)或者是直接填写  Google Form 


Ep.001 FPSO会不会是油气行业里的新机会?【马股投资】

https://www.youtube.com/watch?v=jZfFAMzpA0g&t=77s


Ep.002 Armada | 一家拥有200%增长潜力的油气股?!【马股投资】

Ep 003 PTrans | 有增长又有股息的股票? 披着巴士皮的REITs?【马股投资】

Ep.005 ASIAFLE | 具有42%增长空间的股票?有没有什么价值陷阱呢?【马股投资】

Ep.006 | 大宗商品的价格飙涨?货币宽松政策的投资机会?【马股投资】

Ep.007 | 为什么要投资?如何以0风险获得每年5%的回报?【投资理财】

Ep.008 | 货币与加密货币的关系【加密货币】

Ep.009 YTLREITS | 旗下产托分析 | 疫情后的增长竟高达50%?【马股投资】

Ep.010 | 如何开始投资?| 正确的投资心态是什么?【投资理财】


【ZHULIAN 5131】- 投资珠宝业的一年

业务

Zhulian是一家拥有多元化业务的投资控股公司,包括制造和贸易一系列广泛多元化的产品以及其他支持业务。集团的产品组合包括古装珠宝、食品和饮料、营养补充剂、家庭护理产品、家用科技电器、炊具、个人护理产品和治疗产品。Zhulian大约 80% 的产品由内部研发机构开发,并在自己的制造工厂内制造。Zhulian的业务主要通过直销渠道(MLM)进行。主要通过直销经销商向最终消费者进行销售,经销商是独立的而非我们的员工。

自集团于 1989 年开展业务以来,集团一直从事多层次营销 (MLM) 业务已有 31 年,迄今为止,Zhulian的业务网络横跨马来西亚、泰国、缅甸、柬埔寨和新加坡,总部位于马来西亚槟城。在马来西亚和新加坡的业务由总部管理。

而在泰国、缅甸和柬埔寨的业务由我们在泰国的联营公司管理。Zhulian持有泰国子公司49%的股权。泰国子公司则持有缅甸子公司35%的股权和柬埔寨子公司的100%股权。

2020财政年中,泰国业务占了Zhulian 71%的营业额,是最主要的盈利贡献来源。马来西亚则是占了11%的营业额。其余的营业额贡献则是主要来自于缅甸和柬埔寨。

财务情况

2020财政年,Zhulian的eps是RM0.10但是去年竟然可以派出了RM0.17的股息。主要是因为泰国柬埔寨和缅甸的业务被列为了Associate Company,而子公司在去年一共为Zhulian派发了RM21m的股息,约等于每股收益多了RM0.045的收入。Zhulian的股息率高达9.04%。这也是为什么Zhulian可以一直派发高过eps的股息的主要原因。

2021财政年的第一季度,Zhulian赚取了RM12.85m的净盈利。Forward PE为16.84。从表面看的确并没有占到什么便宜。但是我们细看cash flow from operating activities竟然高达RM88m,是盈利的7倍!主要的原因是子公司在这个季度派发了83m的股息。

对比之前,2020财政年和2019财政年,Zhulian获得子公司的股息都是介于21m左右的。而这个季度突然获得如此高的股息实属罕见。我认为子公司可能是派发了特别股息。这也导致Zhulian的现金来到了266m,对比上季度的191m多了不少。Zhulian是一家没有借贷的企业。每股净现金高达RM0.578。

自2014年,Zhulian因为泰国政变影响业绩后,这只股就鲜少被人提及了。Zhulian应该也有意识到不可以依赖单一市场,因此近俩年Zhulian已经打进了缅甸和柬埔寨市场并稳定获得了盈利。在这几个人口大国里,Zhulian业务的发展是较为乐观的。主要是因为Zhulian是以MLM的模式来拓展业务的,成本低,即使不赚钱也不会导致大亏。

总结

Zhulian从疫情至今,股价已经从RM0.95起到了RM1.85,几乎起了一倍。但是以股息率而言,Zhulian还是具有蛮大的上涨空间的,以5%的股息而言,一年RM0.17的股息计算,股价合理价格是可以去到RM3.40的。

这篇文章没有买卖建议,仅供参考。有兴趣的朋友可以自行研究看看。

有兴趣的朋友可以关注我的Facebook主页:

@大老板投资记录本 

@Investobox 投资盲盒

Telegarm免费讨论群组:https://t.me/joinchat/2lj_VoZTj4czZmE9

2021年7月7日星期三

【OKA 7140】- 建筑业的股息股


OKA的业务是生预制混凝土结构产品,简单来说就是制造钢筋水泥块给建筑业者的上游生产商。从历年盈利图中我们可以看到OKA的增长乏力。这除了疫情的影响外,同时也和这家公司管理层保守的作风是息息相关的。管理层不倾向于扩张生意。

2021财政年中,OKA在operating activities中一共产生了15.978m的现金流。在investing activities中则是花费了5.44m,主要用来添购新的器材。Financing activities一共是花费了10m,这是用来派股息的钱。

从这里我们可以看到管理层赚了钱并购买了所需的器材后,全部钱都会用来派股息。好处是公司的股息率丰厚,坏处是公司并没有什么着重在拓展业务。

目前,OKA持有52.54m的现金,并且完全没有任何的债务。每股净现金高达RM0.21。OKA今天的股价是RM0.76。现金比例非常丰厚,股息率也高达5.9%。此外,OKA从2008年至今就没有出现过任何亏损的季度报告。

OKA盈利提升的唯一办法是建筑业的复苏。主要是因为OKA就一项业务。从年报或者季报中我们就可以发现这家公司的财务或者是业务情况都是非常简易和清晰的。

随着疫情的恢复,建筑业的回暖是无可避免的。会分享这家公司的原因是近期我家附近有一个工程正在进行中,且使用的材料就是来自于OKA生产的混凝土。我就有点好奇这家公司的近况怎么样了。我认为,如果建筑业开始回暖,OKA的盈利肯定是受到正面影响的。况且OKA的股价处于较低的位置,PE为8.9。

对于建筑业前景抱有希望的朋友们可以考虑研究下这只高股息的建筑股。这里并没有任何的买卖建议,纯属分享。

有兴趣的朋友可以关注我的Facebook主页@大老板投资记录本

Telegarm免费讨论群组:https://t.me/joinchat/2lj_VoZTj4czZmE9

2021年7月5日星期一

【YTLREIT 5109】- 酒店产托的翻身仗


2005YTLREIT在马来西亚股票交易所主板上市。一开始,YTLREIT是由吉隆坡golden triangle内的JW Marriott HotelLot 10 购物中心组成的。 其主要投资策略是投资于零售、办公和酒店房地产资产的多元化投资组合,并更为关注零售和酒店物业。

(KL JW Marriott Hotel)


2007 年,REIT 将吉隆坡Ritz-Carlton Hotel的一部分 - Suite Wing 添加到其投资组合中。

2009 年,YTLREIT将自己重新定位为纯粹的酒店业 REIT,专注于打造一类酒店和酒店相关资产。该活动的第一阶段于 2010 6 月完成,YTLREIT将零售物业(Starhill Gallery Lot 10 购物中心的地块)出售给新加坡的 Starhill Global Real Estate Investment Trust

2011YTLREIT收购了另外 9 家酒店物业,即 Pangkor LautTanjong Jara Cameron Highlands 度假村、吉隆坡 The Ritz-Carlton – Hotel Wing、吉隆坡The Ritz-Carlton的其余部分 – Suite Wing,吉隆坡、槟城和关丹的 AC chain of hotels,以及日本的Hilton Niseko Village

SYDNEY HARBOUR MARRIOTT 

2012 11 月,YTLREIT收购了澳大利亚的Sydney HarbourBrisbane and Melbourne Marriott hotels。 这扩大了 YTLREIT 的地理范围并显着增强了品牌影响力。

2017 11 月,杨忠礼酒店房地产投资信托通过收购该信托在马来西亚的第 10 家物业吉隆坡The Majestic Hotel来增强其资产组合,并于 2018 9 月收购了其在日本的第二家酒店 The Green Leaf Niseko Village。如今YTLREIT是马来西亚唯一一家纯酒店业务的上市产托。

BRISBANE MARRIOTT

以上是YTLREIT现有的资产。几乎清一色都是由酒店和度假村组成的。YTLREIT的业务遍布马来西亚,日本和澳洲。前10家为马来西亚的产业,第11和第12是位于日本的产业。最后3个是位于澳洲的产业。马来西亚和日本的产业主要是以Master lease的方式出租的,澳洲的酒店则是以Hotel的经营方式在运营着。

说到这里相信大家一定知道疫情导致旅游业受到了极大的冲击,进而导致纯酒店资产的YTLREIT受到了剧烈的负面影响。

疫情一爆发,YTLREIT直接暴跌了接近50%。对于REITs来说,这是非常罕见的现象,因为投资REITs就类似于投资房地产项目,并以收租金为主。一直以来都是属于较为稳定的投资项目。

如今,YTLREIT的下跌幅度还是非常惊人的。目前距离疫情前的水平依然折价了35% 左右。因此,我们就来看看YTLREIT究竟有没有机会回到之前的高峰呢。


我们可以看到疫情一开始,YTLREITRevenue就大幅下跌,盈利方面也开始陷入了亏损。YTLREIT手上握有15间产业,除了澳洲的三家酒店外,其余的12家都是以Master lease的方式出租给其他公司经营的。澳洲的三家酒店则是以Hotel方式经营。

YTLREITMaster lease12产业(除了日本的The Green Leaf Niseko Village)提供了50%的租金减免,从1/7/2020直到30/6/2022。最重要的是,这个减免并不是说以后不用还了,而是在20226后的7年里把欠下的租金分摊还上。澳洲经营的三家酒店就必须等待疫情的恢复后才能回到之前的盈利水平。

可以在未来补回租金的资产占了YTLREIT的总资产的56%。这与其他Shopping mall REITs的退租和租金减免的情况是大为不同的。YTLREIT在这波疫情中只是被迫延迟收回租金,而他们是直接失去了这一年部分的租金收入。


总结

截止至73, YTLREIT的股价位于RM0.895, 市值为15亿2500万令吉。股息高达7.51%。今年的股息可能会进一步下调,主要是因为去年至少还有三个季度是幸免于疫情的影响的,而今年如无意外的话四个季度都会涵括在疫情的冲击下。

YTLREIT对比其余本地著名产托SUNREITIGBREIT来说,下跌幅度是更大的。当疫情结束后,我认为YTLREIT的增长空间将会比这些同类型受到疫情影响的产托来的更加大。购买YTLREIT就好像购买了酒店资产一样,这和投资房地产有异曲同工的效用。

此外,YTLREIT的资产质量也是非常优质的,手握的酒店资产都是大牌和5星级酒店为主。所处的地段也是以大城市的商业地段为主。目前的股息回报也是产托中较为优秀的。此外,股价的增值在疫情结束后也是大概率会发生的事情。

目前,YTLREIT较大的风险就是疫情一直长时间的存在导致酒店业务久久无法恢复到原样。再来,租金必须等到20227月才可以恢复回之前的水平,距离至今还有1年的时间。业绩出现反转的等待时间是较长的,但是不排除股价预先上涨,毕竟股价的走势一直都是领先实际情况的。

基本面投资者可以就在这个时候入手,并可以考虑分批买入直到收到足够的筹码。技术面的投资者可以等到趋势反转后再进场。两种操作方式并无绝对的好坏,只要能控制好风险并赚钱的策略就是好策略。


存粹分享,没有买卖建议。 


有兴趣的朋友可以关注我的Facebook主页@大老板投资记录本

Telegarm免费讨论群组:https://t.me/joinchat/2lj_VoZTj4czZmE9

《产托与股息股投资营》大优惠!!


我和我的团队准备了一个产托投资营私人群组(FB Group)。这个群组将会以影片的形式更新马来西亚18家产托的分析报告,还包括附送一份产托持有的所有资产的Excel File,可以让你一眼就看清楚你买入的产托拥有什么资产,在什么位置,市值,出租率等等等。

群组内一个星期会更新一部影片(目前已更新15集),也就是说加入的朋友可以以RM98的优惠价格了解到马来西亚52家企业的资讯。随着产托股的影片制作完成后,我们将会把目光放到具有投资价值的股息股上。

这个群组致力于给予大家收集资料和讨论的方便,并不是一个Buy call群组,如果你本身已有投资经验但缺乏时间研究和收集资料的话,我们非常期待您的加入。有兴趣的朋友可以联络电话号码:011-58809230(http://wa.link/38eb8w)或者是直接填写  Google Form 

2021年6月8日星期二

【Armada 阿玛达 5210】- 油气股的幸存者

 
之前分析:个股分析【Armada 阿玛达 5210】


有关注我之前分析的文章的朋友应该不难发现我较为看好油气领域的今年走势的。这是因为国际油价和外国大型油气公司的表现都非常不错。可惜的是,我们可以发现DAYANG为首的油气领域服务公司的表现都差强人意。这也导致了ENERGY INDEX跌破了主要支撑线。

幸运的是,国际油价的大涨,DAYANG即使交出了较为差劲的业绩,股价也并没有下跌很多。在众多油气股中,我认为唯独ARMADA的表现是亮眼的。

这份季报中,我们可以发现这是ARMADA历来最高的盈利了。YoY对比我们可以发现gross profit是比之前更低的。盈利提升的主要原因是没有impairment loss和administrative expenses和finance cost的降低。

目前,ARMADA握有975m的现金。债务方面则是高达8,141m。

Cash flow中我们可以发现,ARMADA的盈利虽然只有160m,但是operating activities却产生了327m的现金流。这是因为单单一个季度的折旧就高达了127m。

Investing activities中也流进了73m的现金。这主要是变卖OSV船只得来的收益。我认为这是一件好事,毕竟OSV市场已经饱和了,ARMADA把闲置的船卖出变现来偿还债务无疑是唯一的选择。

Financing activities中,单单第一个季度ARMADA就偿还了350m的债务。我认为这是一件非常好的现象。债务的降低意味着Finance cost的降低,即使公司没有扩张,单单从债务成本上所做出的节省就已经足以达到”稳定增长“了。

Review of perfomance中的解释就较为普通了,跟之前的几个季度差不多。主要的内容是维持FPO的业务表现,出售OSV船只来变现资产。更多是以维持现状,变现资产,减少债务为主轴。

总结

我认为ARMADA本季度的业绩堪称完美,只要维持多几个季度下去,公司的债务肯定是会得到很大的缓解的。按照这个还债速度,一年就可偿还1400m的债务,6年的时间就可以还清所有的债务了。要知道ARMADA一年的债务成本高达500m,如果债务减少的话,公司的盈利也会提振不少。

从Investing activities中,我们也可以发现ARMADA并没有其他的扩张计划了。目前,ARMADA只要维持好现有的业务并且不再出现Impairment loss已经是最好的表现了。

以Forward PE计算,ARMADA的股价是可以去到RM1.10的。技术图也是油气股中最为强势的一只了。我认为可以找回踩点进行投资。有兴趣的股友不妨研究一下这只股。

有兴趣的朋友可以关注我的Facebook主页@大老板投资记录本


2021年5月17日星期一

【TOMEI 多美 7230】- 黄金股里的黄金


我是在5月5号直接就购买了Tomei,这是因为从估值,盈利能力和技术图上都有不错的买点。

从最新的季度做对比,我们可以发现Tomei的单季盈利是高过Pohkong的,但是Pohkong的市值却是Tomei的一倍多。这就引起了我的注意。财报中也显示Tomei的盈利是干净盈利,也就是说没有夹杂一次性盈利的。

以Forward PE来计算的话,Tomei的eps有RM0.40左右,以八倍PE来计算的话,Tomei的股价是可以去到RM3.20的。老话一句,这只是基本面的粗略计算,一且还是要看图为准。


这个图是国际黄金价格的走势。这是周线的支撑,因此如果真的反弹起来的话将会是一个长周期的牛市。这几个礼拜金价反弹主要是,美国非农数据和巴勒斯坦以色列的战争。这也带动了Tomei在全部股票的大跌的时候竟然涨停板了。

投资就是这样,做好自己分内的事情,其他的就交由上天来决定。也许你们会觉得我只是运气好罢了,但是今年我也止损了俩只股票。Aeon和Armada是我今年止损的股票,但是亏损都控制在低于8%以内。

只要了解风险回报比和胜率之间的关系,想要在股市中赚点小钱还是没问题的。

有兴趣的朋友可以关注我的Facebook主页@大老板投资记录本来获取最新消息。

Telegarm免费讨论群组:https://t.me/joinchat/2lj_VoZTj4czZmE9

2021年5月2日星期日

【TEXCHEM 德健资源 8702】- 寿司股的季报分析


第一篇: 【TEXCHEM 德健资源 8702】- 寿司王开始赚钱了?

第二篇:【TEXCHEM 德健资源 8702】- 2月业绩季后最亮眼的股票

一开始以为是5月的时候Texchem才会出季报,其实是我疏忽了Texchem前几个财政年的数据。既然4月出了季报那我们就来看看到底好不好吧。

庆幸的是公司依旧保持盈利,只是QoQ是下滑了31%。然后我们也可以注意到Revenue是连续三个季度下跌的了。这时候我就在想,是不是只有疫情持续,sushiking获得商场租金减免并提供外送才能持续盈利了...

再来就是eps依旧还有5.5sen,以forward pe来计算的话,一年可赚22sen。按照10pe的计算,股价是可以去到RM2.20的。当然这是非常粗糙的算法,公司必须持续保持或提升盈利,这些推算才能奏效。


财务状况

如果拿Texchem本季度对比去年同季度的数据,你会发现怎么看就怎么好。所以我个人更倾向于拿QoQ做对比,毕竟Texchem也是因为最近俩个季度盈利暴涨股价才有所反应的。

我们可以发现Profit before interesr and taxation是从上季度的19.75m下滑到了这个季度的12.75m,但是盈利只是下滑了3m左右。这是因为Finance costs和Tax expense减少了3.5m。这是需要注意的,如果公司的这俩项成本维持的话,盈利将会降到更低。

目前,公司握有91m的现金和160m的债务。现金流方面大致没有什么问题,有兴趣看的朋友可以去第一篇了解下,在那里我有分析过。

业务

Industrial Division中,公司去年Q4的营业额为122m提升到了今年一季度的137m。税前盈利从去年的3.9m降低至今年的3.6m。YoY是很亮眼的,但是QoQ看下来就比较中和。

Polymer Engineering Division中,公司去年Q4的营业额为62m,本季度则是下跌到了54m。税前盈利方面则是从6.1m下降到了5.2m。还是老话,YoY是很亮眼的,但是QoQ看下来就比较中和。

Food Division的业务在缅甸,上个季度亏损了100k,这个季度亏损了1m。占比不大可以忽略。

Restaurant Division中,在MCO的影响下应该是较为惨淡的。营业额从去年的57m提升到了58m。但是,税前盈利从去年的6.2m下降到了今年的3.1m。况且前季度的盈利还包括了一笔3.5m的折旧。

总结

如果对比之前,公司的业绩的确提升了许多。即使业绩的平平,但是由于股价被严重低估,现在的价格依旧较为便宜。这个是非常尴尬的,我也很好奇星期一市场会做出什么样子的反应。

目前这只股已经为我带来了80%的回酬,我还有足够的筹码跟他耗着。对于这个业绩我只能调低目标价,等待市场的反应再决定几时套利了。有兴趣的朋友可以关注我的Facebook主页@大老板投资记录本来获取最新消息。

***更新:3.5m的折旧在上季度是折旧回拨,并不是折旧开销。因此前季度的干净盈利应该是6.5m,因此本季度的业绩与上季度接近。非常谢谢网友的更正***

2021年4月28日星期三

【ECOHLDS 0059】- 五年新高的单季盈利


第一篇:迷你翻身战——ECOHLDS

第二篇:【ECOHLDS 0059】- 这次要翻身了吗...

有点意外的,竟然分享到了第三篇。Ecohlds的单季业绩是五年新高了。本季度的营业额来到53m,比起上季度的58m少了不少。但是由于cost of sales的大幅下跌导致了盈利比前季度高了许多。

以我之前分析的一样,公司的规模太小,一点点的小异样,都会导致公司的盈利达到几十个点的波动。So far这个的“小异样”是不错的。

公司的现金从14m下滑到了10m。债务方面则是和前季度持平,达到了1.5m。净现金有8.5m,每股净现金来到了RM0.024。

Ecohlds比较大的问题是receivables偏高,也就是说顾客拖欠的款项较大也较长时间。Trade receivables来到了89m。

在回顾的本季中,建筑业务录得除税前利润3.11m,高于去年同期的2.37m的31.2%。 利润增主要归因于对Covid-19大流行性疾病的限制和指南的熟悉。积累的经验帮助Ecohlds加快了建设进度。这是非常健康的,代表建筑业已经逐步适应疫情下的环境并可恢复盈利了。

总结

这几个月下来,Ecohlds是没有公布获得了什么新合约。目前的股价是RM0.23,对比之前的分析是起了不少。我暂时还是不会考虑进场。主要的原因是即使达到了盈利巅峰,算pe10来看的话,股价的增长空间也非常有限。

我还是会持续追踪这家公司。毕竟它的体量较小,获得几项大合约基本就能撑起盈利的半边天了。再来,他之前“高价”收购的公司也是在建筑业颇有经验的,因此应该会有一些合约上的保障。

有兴趣的朋友可以关注Facebook主页@大老板投资记录本

Telegram群组:https://t.me/joinchat/2lj_VoZTj4czZmE9


【PENSONIC 9997】- 再来一个500万的盈利


距离上次分析时的RM0.64,股价已经上涨了15%至RM0.74。如今我们再来看看这个季度的业绩有什么亮点吧。

前篇: 【PENSONIC 9997】- 马来西亚家电品牌崛起?

Pensonic这季度的Revenue微微上扬了4.5m左右。但是盈利则是与之前季度持平。这主要是因为cost of sales和operating expenses对比前季度也增长了。

债务方面则是从81.2m提升到了86.7m,现金也是从27.4m微微下降到了26.8m。这主要是因为inventories从48m提升了60m。没有错,公司在短短一个季度内的inventories提升了12m。

此外,还有一个特别的关注点是公司近期一直在回购自己的股票。虽然量不大但是也可以表明即使股价上涨了那么多公司还是具有一定信心的。

其他方面,公司也只是交代更高的profit margin是因为成本降低了,并没有进一步说明到底是怎么降低的。还有就是,之前提到prospect里的俩次optimistic的字眼消失了。由于这俩个季度的表现不错,而这一次这个字眼的消失让我也有点怕怕了。这个季度则是换成了“achieve a satisfactory financial performance in this challenging financial year.”

总结

公司准备了更多的inventories给了我更多的遐想空间。但是其他内容方面又没有更多确切的讯息去确认下季度的盈利。我认为持有的人还是可以持有,除非跌破支撑线后再进行止盈。毕竟股价还在uptrend中,没有什么怕的。股价上涨空间我认为可以看到RM1.50。这是通过RM0.038的eps持续四个季度,pe10计算出来的。

恭喜之前有上到车的朋友,有兴趣的朋友可以关注我的脸书主页@大老板投资记录本以获取新消息


2021年4月22日星期四

【AMFIRST 5120】- 收租都可以暴亏15m?


还没看过AMFIRST业务的介绍的可以先看看个股分析【AMFIRST 5120】-股价触底了吗?

AMFIRST这个业绩出来后,肯定吓到了许多投资者。不过有经验的股友隐约都能猜到这个不是实际亏损了吧。这是因为该季度有高达19m的资产减值,因此季度盈利大约是4m左右的。

2021财政年的营业额下跌了13m左右,net property income则是减少了11m左右。此外今年的资产减值也比去年多了18.5m。还有比较突出的是利息成本在今年是少了9m。如果撇除一次性的资产减值亏损的话,今年的盈利会介于21m左右,对比去年的23.6m还是有些许下滑的。

以今天股价RM0.435计算,AMFIRST的股息高达6.5%。老规矩,我们还是要看看AMFIRST的出租率有没有进步因为这将会是影响它未来股息派发和股价增长的核心问题。

出租率中,Bangunan Ambank Group和Mydin Hypermall Bukit Mertajam都还是很稳定的100%。Menara Ambank从73.1%提升到了73.8%。The Summit Subang USJ (Office)从82.6%微跌到了81.2%,The Summit Subang USJ (Retail)从75%上涨到了80.1%。

综合来说,我觉得至少出租率还是有略微上扬的。但是我还是不会考虑进场先,主要是要等待更明确的盈利出现后再来考虑进场。虽然现在投资可以获得较高的股息回报,但是我不想我有一笔资金卡在一个股票太久而错过了其他更好的股票。

另外,我认为AMFIRST的盈利的确是有筑底的可能性了。去年疫情那么严重,公司整体出租率和盈利表现也没有出现较大的跌幅。这也是暂时来说最欣慰的一点了。没有买卖建议,大家可以自行研究在做出判断。

有兴趣获得最新消息可以关注笔者的Facebook主页@大老板投资记录本

点击加入Telegram group


《产托与股息股投资营》大优惠!!


我和我的团队准备了一个产托投资营私人群组(FB Group)。这个群组将会以影片的形式更新马来西亚18家产托的分析报告,还包括附送一份产托持有的所有资产的Excel File,可以让你一眼就看清楚你买入的产托拥有什么资产,在什么位置,市值,出租率等等等。

群组内一个星期会更新一部影片(目前已更新15集),也就是说加入的朋友可以以RM98的优惠价格了解到马来西亚52家企业的资讯。随着产托股的影片制作完成后,我们将会把目光放到具有投资价值的股息股上。

这个群组致力于给予大家收集资料和讨论的方便,并不是一个Buy call群组,如果你本身已有投资经验但缺乏时间研究和收集资料的话,我们非常期待您的加入。有兴趣的朋友可以联络电话号码:011-58809230(http://wa.link/38eb8w)或者是直接填写  Google Form 


2021年4月21日星期三

【AEON 永旺 6599】- 沉浸在下跌趋势中无法自拔的商场


1970年,Aeon由日本3间超级市场组成。之前称为Japan United Stores COmpany,简称JUSCO。2010年,Aeon宣布将分阶段合并合并日本JUSCO等子公司,店名将统一为“ Aeon”。Aeon也是因应马哈迪政府的邀请而进入和优化马来西亚零售市场的。

进入2014年后,Aeon就开创了属于自己的熊市。而到了2020年疫情时还跌到了RM0.67。疫情导致零售商场的股票下跌还情有可原,但是在日常营业的情况下我们也可以清楚地看到了Aeon艰难的处境。

目前Aeon的市值为1.825b,P/E为44,股息率为1.15%。Aeon拥有的现金有170m,债务则是高达933m。单看以上这些数据,Aeon的吸引力是较为普通的。

Aeon在马来西亚营运着28家的商场。它的主要业务是Retailing和Property Management Services。

Retailing业务在最新季度中的营业额达到了3.44b,净盈利则是77.8m。对比去年同期的营业额3.83b和净盈利的114m下跌了不少。Property Management Services的营业额则是从去年的706m下跌到了今年的606m。净盈利也是从去年的268m跌到了今年的229m。

Aeon表示这是由于行动管制令导致营业额和净盈利双双滑落。Property Management Services则是由于出租率下跌导致盈利滑落的。公司表示为了应对这次的危机也积极布局网络生意来弥补业务的萎靡不振。

在现金流中,operating activities流入了398m,对比去年少了接近300m。这主要是盈利和流动债务下跌导致的。investing activities中则是流出了44m,对比去年的275m少了许多。这应该是疫情导致了公司放缓了扩展的步伐。Financing activities上则是与去年大致相同,只是减少了银行还贷额。

Aeon在疫情的股价大约是介于RM1.30而现在的股价已经是回到了疫情前的水平了。Aeon的盈利情况真的是稳定下滑的,但是这次疫情无疑是增加了这家企业的关注度。我买入这家公司的原因是看到了这家公司在这几年都跌到了几乎见底了。在技术图上也出现了反弹的迹象。


我的进场价格大约是在RM1.35左右,止损点会放在RM1.25。第一盈利目标点位则是RM1.75。盈亏比是1:3,并不会非常诱人但不乏是一个小仓尝试的机会。

没有任何买卖建议,请自行研究后再做出判断。有兴趣持续关注这家股票的朋友可以关注我的脸书主页@大老板投资记录本以得到最新通知。

点击加入Telegram group


2021年4月15日星期四

【TEXCHEM 德健资源 8702】- 2月业绩季后最亮眼的股票

这俩个礼拜太忙了,也没什么时间更新新的文章。今天刚好Texchem的股价也创了新高,就来分析一下我目前的想法和后续操作吧~

前篇分析: 【TEXCHEM 德健资源 8702】- 寿司王开始赚钱了?

Texchem这几个星期的表现非常亮眼,有兴趣了解为何进场的朋友可以看看前篇分析。还未买入的朋友可以等待股价回落到红线上在考虑加仓。当然,这时候的盈亏比和风险就不是那么好了,毕竟股价已经起了大约50%了。

从基本面来看,我认为的合理价是在RM2.24-RM2.80之间。前提是公司的盈利可持续维持在一季度赚8m以上。季报后,公司也没有任何特别新闻出现。如无意外的话就只能等待5月出的季报了。

从技术面看,RM1.20和RM1.45是关键价位。这是因为以基本面的分析,合理价格是高过历史新高的,所以短期关键价位我并不会怎么关心。SmartMCDX中,红柱也上到了最顶部,显示了这个uptrend还是蛮强势的。

目前我应该不会对这只股票做出加仓和减仓的操作了,更多的是会集中在保护盈利的后续操作。我之前也在Texchem加了几次仓位,所以为了组合的平均线暂时是没有加仓的想法。这只股票就如之前说的,盈亏比和风险都很不错,但是缺点就是没有股息和依旧是较为小型的股票。再来,2个月有50%的回酬我也挺满意了,是时候去逛一逛菜市场进其他货了。

最后恭喜有买入的朋友,有兴趣了解我如何分析股票的朋友可以追踪我的脸书专页@大老板投资记录本来获取最新消息。