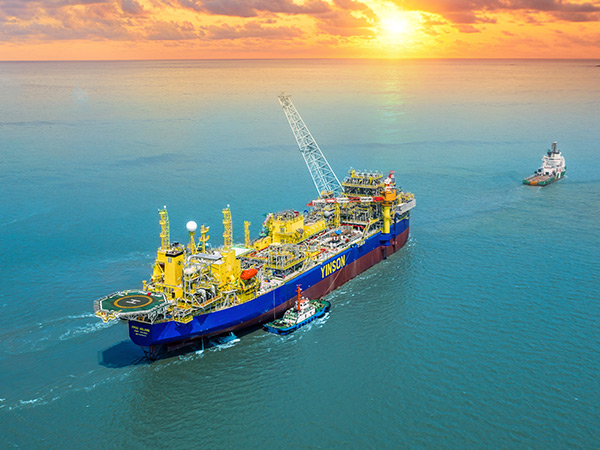
显示标签为“YINSON”的博文。显示所有博文

2021年2月9日星期二

个股分析【YINSON云升 7293】下

看完上篇个股分析【YINSON云升 7293】上个股分析【YINSON云升 7293】中后,那让我们看看Yinson的财务状况吧。还没看过的朋友建议可以先看了前俩篇后在阅读这篇。


Yinson的市值达到了RM5,805m。是全马仅次于Dialog和Serbadk的第三大油气上市企业。虽然MISC的业务和Yinson也有些一致性,但是MISC被归类为了运输业。如果把MISC计算在内,那么Yinson就是全马第四大的油气股了。

P/E达到了18.57。我个人认为算是不高也不低。因为Yinson的发展速度也是非常快的所以高一点也无所谓。ROE也有16.73%,算是很不错的。其中股息只有1.14%,主要是因为公司更着重于把盈利用在扩张用途。


从表面上看,我们可以看到Yinson这俩个季度的净利是破亿了。而最新的季度的营业额还暴涨了一倍多。收入增加主要是由于缘由是FPSO Anna Nery和FPSO Abigail Joseph的有关活动。其中FPSO Anna Nery是在进行改装的FPSO并预计在2023年在巴西投入运作。2019年12月在马来西亚美里投入运作的FPSO HELANG也提高了公司盈利表现。

FPSO的业务还是相对稳定的。但是其他业务一共录得了RM147.18m的亏损。Yinson原本打算收购的新加坡Ezion Holdings Limited由于疫情的缘故而延迟收购计划。这导致了USD20m的定金暂时被扣了出来。当然如果收购谈不拢的话,这笔定金将会被没收。

其中Yinson和越南石油公司合资的FPSO LAM SON由于将要到期而从之前RM11.67m的盈利到本财政年亏损了RM5.9m。FPSO LAM SON的合约将会在2021年6月到期。

FPSO Abigail Joseph成功进行72小时的稳定化测试后,于2020年10月28日获得了第一张石油证书后,开始了其租赁。同我前一篇说的,FPSO Abigail Joseph将会带动Yinson未来几个季度的盈利增长。

其他关注点


Yinson这三年来不断地提升债务以扩展生意版图。最新季度显示总债务达到了RM5,930m。现金有RM2,294m。


随之而来的是利息成本的增加。还好的是Yinson高达88%的债务属于长期债务。再加上手上的现金也非常充裕,因此还是可以应付得来的。

身为重资产行业,提升营业额和盈利的过程中都无法避免的要提升借贷水平。Yinson也多次表达公司和承租户签订的合约可以使公司获得稳定的现金流,而且也不易受到油价的起伏而受到影响。

Yinson从一开始的陆地运输公司,转型为FPSO租赁业者实属不简单。管理层的能力也是备受肯定的。短期来看,Yinson有FPSO Abigail Joseph在未来几个季度的贡献。长期来说,Yinson有FPSO Anna Nery在巴西的发展。我认为Yinson要获得更高的成长还是要仰赖于全球FPSO市场的需求量。如果你也看好这个行业,不如好好的研究Yinson这家公司。如果没有意外的话下一家我会分享MISC这家公司,然后再让本地三家FPSO业者进行个对比。

现在Yinson正在走一个盘整收敛的形态,可以等股价跌到到支撑的时候进场,又或者是突破上方的蓝线再进场也不迟。

谢谢你看到最后,如果有兴趣获得最新消息可以关注Facebook主页@大老板投资记录本

纯属功课分享,没有任何买卖建议。


2021年2月7日星期日

个股分析【YINSON云升 7293】中

Yinson未来发展

Yinson大部分FPSO订单属于长期合约,最长可去到25年,加上客户仍然能够应付布兰特原油价格每桶43美元的价位。这表示业务具有较大的稳定性。且岸外支援船(OSV)业务,使用率已达100%。这对比同行来说的确是很出色的表现了。

Yinson在2019年10月获得了巴西国油的意向书,为巴西Marlim油田重建项目提供Marlim 2 FPSO,合同期限为25年。合约总价值高达54亿美元。这艘世界最大型FPSO的改装工作目前正在启东中远海运海工进行。这是Yinson迄今为止获得的最大FPSO项目,也是Yinson首艘在巴西水域运营的FPSO。Yinson预计,这艘FPSO将在2023年第一季度开始投入运营。

可惜的是由于疫情,巴西石油公司(Petrobras)决定延迟Parque Das Baleias(PDB)浮式生产储卸油轮(FPSO)项目1年。这导致Yinson在巴西的业务增加了不确定性。如果从新招标的话,Yinson有可能会失去这份庞大的合约。

长期而言,巴西的油气开发需要巨额的投资,到2020年将有4000亿美元海工设备和服务需求。当前巴西有48艘FPSO,57座海上钻井平台,55艘油轮,未来还需增加68座FPSO,65座深水钻井平台,65艘油轮。如果Yinson能分到一杯羹的话,那肯定对业务是有极大的贡献的。

此外,Yinson也竞标了马来西亚国家上游公司Petronas Carigali提供的沙巴海上Limbayong油气田开发项目。这个项目是Yinson和Misc合资竞标的。竞争者有马来西亚沙巴国家石油公司(沙巴国际石油公司)和马来西亚MTC Group与印度Shapoorji Pallonji石油和天然气组成的财团。

还有一个加纳的阿克能源公司(Aker Energy)Pecan油田项目也是Yinson有参与竞标的。可是由于疫情的缘故,该项目已经取消了。

我比较不喜欢的是Yinson多元化业务到清洁能源的部分。公司在2020年以1亿2600万令吉,完成收购Rising Sun能源公司的95%股权。Rising Sun在印度有2家太阳能发电厂,总共有140兆瓦的发电量。同时,该公司拥有长达25年的电力收购协议,合约价值达每千瓦时4.35卢比或0.07美元。其发电厂的所在地每年有325天放晴。根据1500万美元(约6009万令吉)的EBITDA计算,云升控股预期这项业务将为其带来200万美元至800万美元的盈利。

可是收购前,该太阳能项目波动不断,并在2019年录得1500万美元的亏损。同时,云升控股也将需承担Rising Sun逾3亿5000万令吉的贷款。只能期待管理层的眼光是独到了,或许这个业务在Yinson的整顿下可以起死回生?

总结


Yinson目前的合约价值已经来到了101.3亿美元(约432.6亿令吉),相信足够维持该公司的盈利表现长达一段蛮长一段时间了。如果巴西国油和马来西亚国油的合约也可以得到手的话当然会更好。下篇将会更加详细的从财务报表上分析Yinson。


有兴趣的朋友可以关注Facebook主页@大老板投资记录本以得到最新通知,


个股分析【YINSON云升 7293】上

公司简介和业务


Yinson成立于1983年,最初是一家在新山的运输物流公司。在接下来的20年中,Yinson成长为马来西亚最大的运输公司之一,运营着365辆卡车,并向客户提供了565辆卡车。

2011年,Yinson开始涉足了油气行业。Yinson与PetroVietnam(PTSC)成立了一个财团,从而在越南涉足石油和天然气行业。 2014年,通过收购已成立的挪威FPSO公司Fred. Olsen Production进一步加强了FPSO的业务(该公司拥有3艘FPSO)。  通过此次收购,Yinson继承了一支强大而经验丰富的团队,并签订了另外三艘FPSO船和一艘MOPU的合同。

2016年,Yinson把运输业务出售给了Liannex亚太私人有限公司,正式成为纯油气企业。

2020年,Yinson在印度收购了一家太阳能发电企业Rising Sun Energy Pvt Ltd(RSE)。业务多元化至可再生能源领域。

Yinson现在目前拥有六艘FPSO(其中两艘正在转换中)和一艘FSO,以及四艘OSV的主要船舰。目前,Yinson也有两艘油轮可转换成FPSO。

FPSO和合约


FPSO Adoon是Yinson旗下挪威FPSO公司Fred. Olsen Production的船舰之一。现在是由Yinson100%持有的FPSO。FPSO Adoon从2006年开始就在尼日利亚开采石油了。合约到2022年10月终止。值得一提的是合约是2014到期,并有8年的续约选项。可见FPSO Adoon的效率是被肯定的。Charterer是Addax Petroleum,而Addax Petroleum的母公司是中国石化集团。

FPSO PTSC Lam Son是Yinson和PTSC共同持有的。Yinson占股49%,PTSC占股51%。合约开始于2017年,到期日是2021年6月,总长5年。Charterer是PTSC,而PTSC是越南国家石油的子公司。

FSO PTSC Bien Dong 01也是Yinson和PTSC的合资船舰。Yinson同样占股49%,PTSC占股51%。合约开始于2013,并在2033年到期。Charterer也是PTSC。

FPSO John Agyekum Kufuor目前在加纳开采石油。Yinson持有74%,日本财团持有26%。合约期从2017-2037。Charterer是ENI。承租方ENI加纳是Eni SpA的独资子公司。上市于米兰交易所,市值接近580亿美元。

FPSO Helang目前在马来西亚美里开采石油。Yinson持有100%股权。合约期是2019至2037年。Charterer是JX Nippon。承租方是日经指数(Nikkei)的指数成份股之一,在2019年9月20日市值达1662亿美元。

FPSO Abigail-Joseph在尼日利亚进行业务。Yinson持有100%股权。合约期是2020-2035年。Charterer是First E&P。该公司成立于2011年,总部位于尼日利亚拉各斯。这艘船将会是近期内Yinson业绩增长的动力。

上篇完。


有兴趣的朋友可以关注Facebook主页@大老板投资记录本以得到最新通知,


2021年2月4日星期四

油气业FPSO市场分析


FPSO的全名是Floating production storage and offloading。华文的解释是海上浮式生产储油轮。主要用于海上石油、天然气等能源的开采、加工、储存、外运。在马来西亚的主要业者有MISC, YINSON和ARMADA。

FPSO海工结构的历史对于整个石油行业来说是非常新颖的。現代石油歷史始於1846年,當時在加拿大的亞布拉罕·季斯納發明了從煤中提取煤油的方法。1846年,巴庫建立了第一座現代化開採的石油油井,1861年建立了世界上第一座煉油廠。當時巴庫出產世界上90%的石油。后来斯大林格勒战役就是為夺取巴庫油田而展开的。

随着陆地石油的储量越来越少和海上石油勘探日益的发展下,才有了FPSO的身影。1976年shell石油公司用一艘59,000 t的旧油轮改装成了世界上第一艘FPSO,并于1977年应用在地中海卡斯特利翁油田。由于FPSO具有储油多、投资省、可转移等优点,所以得到了迅速发展。

FPSO是海工界中最重型资产的产业之一。FPSO的结构及工艺十分复杂,造价昂贵。全球拥有70.8%的改造型FPSO而其余的29.2%是以新建的为主。改造的FPSO成本会比较低但一般只适用于浅海地区的油田开采任务。随着深海和超深海的油田被发现,新建FPSO的需求将会逐渐提高。一般估计新建FPSO的费用不低于10亿美金。

建造和改装FPSO船体的企业主要在中国,韩国,新加坡和巴西。马来西亚的三大FPSO运营商则是主要以租借和提供支援服务为主。

马来西亚在这个领域来说可说是非常具有竞争力的。FPSO市场的坏处是不稳定性高。油价的起伏不定对于运营商来说是非常痛苦的。这是因为一艘FPSO的维修,折旧,成本等都非常的高,如果油价过低的话将会使公司受到严重的打击。例如Armada就多次以债务重组的方式来延缓债务风险。

我认为疫情结束后,石油的需求量自然会提升。而这时候油气行业就会风生水起了。接下来,我也会分析Armada,Yinson和Misc的发展前景。有兴趣的朋友可以关注Facebook主页@大老板投资记录本或者是Instagram @free_dominvestor来获取最新消息。