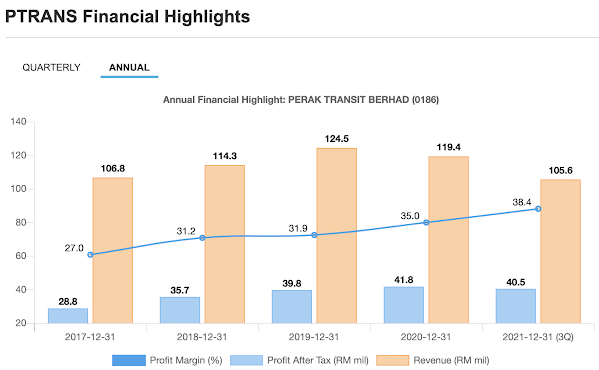
今天我们要聊的是一家把公共运输,油站,产托集合一身的企业,PTRANS。这家公司非常受到投行的热爱,从二月至今,各个投行都开出了RM1以上的目标价格。究竟是有什么样的魔力导致投行们都不约而同的开出那么高的target price呢?
Ptrans的全名是Perak Transit,是一家位于霹雳的公共巴士服务企业。Ptrans成立于2008年,随后在 2016年成功上市于马股创业板(Ace Market),并在2018年获得批准转至主板。Ptrans的业务可以被分成三大类别,分别是Petrol stations operations,Bus Operations 和 Integrated Public Transportation Terminal Operations。
Ptrans目前拥有四家油站,分别是一家bhp,一家petron和俩家shell油站,全都集中在霹雳州内,主要是供应自己的巴士添油的用途。
Ptrans旗下共有152辆巴士。其中112辆提供的是州内短途巴士,35辆为长途巴士,另外五辆是造型较为新颖的旅客巴士。
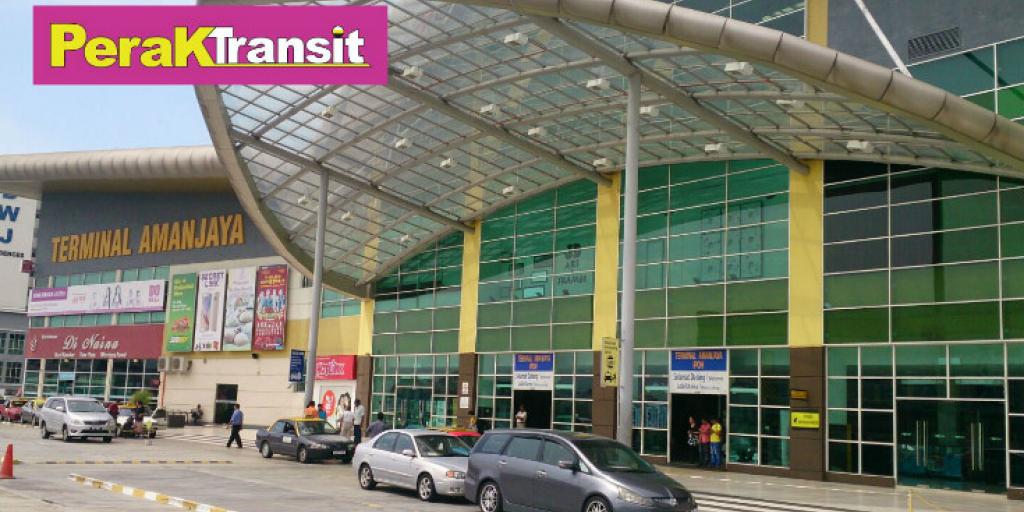
Terminal是Ptrans主要的盈利来源。Ptrans现在共有俩个巴士总站,一个是于2008年开始投入运作的Terminal Meru Raya,这是霹雳州最重要巴士中转站之一。管理层通过公共巴士的服务把顾客聚集在terminal中无疑是一笔可观的资源。管理层也利用这一点,在terminal中出租广告位置来赚取更多的收入。
这与一般产托不同的是,Ptrans除了是出租店铺外,也利用人流量开拓广告收入的来源。随着这个商业模式被证实可行后,Ptrans就开始着手发展多一个更大更新的巴士总站以应付市场的需求,那就是Terminal Kampar Putra。这一个terminal的可出租面积是Terminal Meru Raya的八倍之多。里头是一个综合性的巴士总站,除了是零售,餐饮,影院,运动场地外,也提供酒店,学生宿舍等设施。
除了广告收入外,这与一般商场不同的是Terminal Kampar Putra还把周围的学生资源用的淋漓尽致。虽然Kampar的固定人口大约是100000人左右但是周遭却有UTAR,TARC和westlake international school等大约30000名大学生。这些年轻人的消费能力促使管理层建设出这类型的综合巴士总站。Terminal Kampar Putra在2020年9月就已经开始投入运营了,相信疫情后会带给股东们更大的收益。
油站业务的营业额是 22.9m左右占整体营业额的 12.5%。油站业务是Ptrans贡献最少营业额的版块,其盈利也是非常低的,2020财政年的全年盈利只有约 78万左右,Profit margin则是 3.4%左右。
公共巴士服务则是贡献了25.5m左右的营业额,占整体的营业额 28.1%。公共巴士服务的盈利高达 3.24m,Profit margin高达 12.7%。其实呢这块业务是亏钱的,不止是Ptrans,全马的公共巴士业者都是亏钱的。公共巴士的盈利来源可以分为三项,巴士乘搭费,政府资助和广告收入。而从图中我就可以看到几乎一半的营业额来源是政府的资助。这对于全马来说是正常的,短途或市区巴士几乎是不可能实现盈利的,但是为了提供人们基础的交通设施,政府都会做出补贴。
在2020财政年中,巴士总站共贡献了 71m 的营业额,占了整体营业额的 59.4%。纯利润高达 47.17m,Profit Margin 来到了66.4%。这块业务可以理解为“产托”板块。
盈利可分成五个部分,分别是Rental income,Project Facilitation fee,Entrance fee,Car park fee和Profit sharing for terminal management。我们可以看到最重要的营业额来源是出租店铺和广告费。这也是之前我提到的 Ptrans与其他产托的不同的地方。
目前,Ptrans的现金高达21m,债务则是高达207m。这主要是因为公司建设了Kampar Terminal才需要大笔举债的。虽然,Kampar Terminal建好了但是公司的负债并不一定会在近几年清掉,这等下我会告诉你们为什么。
PTrans与 Gemas Perunding Sdn Bhd成立了一家采矿公司,PTrans持股30%,而 Gemas Perunding Sdn Bhd 持股70%。这家公司的业务主要是开采石灰石和硅砂,而地点是位于Kampar,占地约 73.88 英亩。由于投资额不大,前期投入只有20万,再加上地点是位于霹雳州,是Ptrans的老地盘所以 Public bank 投行是较为看好的。
我个人认为短期内,这家公司的盈利贡献最好的状态应该也会和油站业务差不多,并不会占到太大部分的盈利贡献。
Bidor Sentral 和 Terminal Tronoh是继Kampar Terminal后的新开发项目。管理层预计bidor sentral将会在今年下半年开始动工,并预计在2023年完工管理层会选择这个地点的因素是这里也有一所大学UiTM因此可以复制 Kampar terminal的经营经验。
再来,新闻中我们可以看到 Kossan在 Bidor这里花了RM147m买了地,准备在这边扩展厂房,因此也可以提供更多的人员流入这个区域。除了这俩点外,Bidor也是中马和南马人前往金马伦高原的最后一站巴士站。在这些因素的促成下,PTrans才会决定在这个人口较少的地区设立总站的。
Tronoh的总站则是会在Bidor总站建成后开始建设,公司的发展计划是非常密集的。这也是为什么之前我说 Ptrans 的债务在这几年内很难掉下来的原因。
Terminal management service(TMS)是公司较为新颖的商业模式。全马大大小小的巴士总站有高达122间。这些总站都是公司扩展的机会。Ptrans是西马唯一上市的巴士总站运营商,同时也是自己摸索出了一套较为完整的盈利模式的。因此 PTrans便着手开始协助其他同行运营巴士总站,并把整套模式搬到他们的总站里。当然 PTrans也会收取相应的酬劳。
优点和缺点
PTrans的优势在于他是整体行业的先驱者。PTrans的业务模式也较为稳定,一大半的业务都来自于长期收入。说不定未来还有可能分拆出多一个产托上市公司。
PTrans的估值模式也是较为困难的,因为根本没有相同得马股上市公司作为对比。投行们普遍把 PTrans与马来西亚机场(MAHB)作为对标企业,并给予15倍 PE的估值。这也是为什么投行都计算出该公司的股价可以高达 RM1 以上的原因。我认为 该商业模式来评断的话是非常合理的,而股价与估值的差距之大的原因应该是因为大家认为PTrans是传统行业,增长慢所导致的。
而我认为 公司的缺点是属于重资产行业,每一个 Terminal 的扩张都需要掏出很多的资金。这也导致她的拓展速度会是相对较慢的。此外,高额负债也是 PTrans的风险之一。与其他产托一样,PTrans最大的顾虑应该就是出租率和广告收益的下滑。当盈利下滑时,折旧和利息成本会导致公司的现金流难以维持下去。但目前而言是没有这个问题的,公司的盈利远远多余这些开销。
有兴趣的朋友可以关注Facebook主页@大老板投资记录本或者我们的YouTube频道@Investobox来获取最新消息。
想要免费开设Kenanga投资户口的可以填写以下的google form
https://docs.google.com/forms/d/1_ZcSwO3GK6JGMc0Rb0TjzdRSiV0-7WPtzh5Xy8TzrvQ/edit
Ep.001 FPSO会不会是油气行业里的新机会?【马股投资】
https://www.youtube.com/watch?v=jZfFAMzpA0g&t=77s
Ep.002 Armada | 一家拥有200%增长潜力的油气股?!【马股投资】
Ep 003 PTrans | 有增长又有股息的股票? 披着巴士皮的REITs?【马股投资】
Ep.005 ASIAFLE | 具有42%增长空间的股票?有没有什么价值陷阱呢?【马股投资】
Ep.006 | 大宗商品的价格飙涨?货币宽松政策的投资机会?【马股投资】
Ep.007 | 为什么要投资?如何以0风险获得每年5%的回报?【投资理财】
Ep.008 | 货币与加密货币的关系【加密货币】
Ep.009 YTLREITS | 旗下产托分析 | 疫情后的增长竟高达50%?【马股投资】
Ep.010 | 如何开始投资?| 正确的投资心态是什么?【投资理财】
![Ptrans] 5 Things You Should Know About Perak Transit - Intelligent Contrarians | I3investor](https://klse.i3investor.com/files/my/blog/img/bl3902_mprk_jv_2507_pg4_transit_jv_3.jpg)